


Vivienda VIS en Fusagasugá: subsidios, financiación y opciones para comprar apartamento
Comprar vivienda propia requiere evaluar el presupuesto familiar, conocer las alternativas de financiamiento y elegir un inmueble que responda a las necesidades del hogar. Para quienes desean establecerse en Cundinamarca, la vivienda VIS en Fusagasugá ofrece opciones de vivienda nueva y un entorno residencial.
Además de conocer los proyectos disponibles, es importante identificar los subsidios aplicables, sus condiciones y las alternativas para complementar los recursos propios con cesantías o un crédito hipotecario.
En esta guía encontrarás información sobre los subsidios de vivienda en Fusagasugá, los requisitos para acceder a ellos y un ejemplo práctico de financiación. También conocerás las características de OIKOS Entreverde Reservado, una alternativa para quienes buscan comprar apartamento en el municipio.
Vivienda VIS en Fusagasugá: características y ventajas de comprar en la región
La Vivienda de Interés Social (VIS) corresponde a una categoría de inmuebles que, de acuerdo con la regulación colombiana, debe cumplir condiciones relacionadas con su valor máximo y los estándares aplicables para atender las necesidades habitacionales de los hogares.
Su principal característica es que el precio se encuentra sujeto a límites establecidos normativamente, expresados en salarios mínimos mensuales legales vigentes (SMMLV), aunque el tope específico puede variar según la ubicación, la regulación aplicable y las condiciones del proyecto.
Por ello, antes de adquirir una propiedad anunciada como VIS, es importante comprobar su clasificación, el precio total pactado y las condiciones que tendrá al momento de la escrituración. Esta verificación también resulta fundamental para determinar la posibilidad de aplicar un subsidio.
Según la normativa compilada en el Decreto 1077 de 2015 y sus modificaciones, existen topes diferenciados de 135 y 150 SMMLV para determinadas modalidades y territorios, por lo que no conviene asumir que todos los municipios tienen el mismo límite.
Fusagasugá, ubicada en el departamento de Cundinamarca y reconocida por sus características climáticas y su entorno natural, reúne condiciones que pueden resultar atractivas para familias, parejas y personas interesadas en adquirir su primera propiedad.
Entre los aspectos que conviene considerar se encuentran:
- Entorno residencial: la presencia de áreas verdes y paisajes naturales puede favorecer a quienes buscan un estilo de vida vinculado con actividades al aire libre.
- Conexión regional: su ubicación sobre el corredor vial que comunica Bogotá con municipios del sur de Cundinamarca permite evaluar alternativas de movilidad según el lugar de trabajo o estudio.
- Oferta de vivienda nueva: los proyectos residenciales permiten comparar distribuciones, áreas, etapas de construcción, zonas comunes y modalidades de pago.
- Proyección familiar: disponer de espacios adecuados para el descanso, el trabajo desde casa y la convivencia puede ser determinante al elegir una propiedad.
Sin embargo, la elección de un inmueble no debe basarse únicamente en su ubicación o precio. También es recomendable revisar las vías de acceso, los servicios cercanos, el costo de administración estimado y la distancia real frente a las actividades cotidianas del hogar.
Al comparar proyectos de vivienda de interés social en Fusagasugá, estos factores permiten identificar qué alternativa ofrece una relación más adecuada entre presupuesto, características del apartamento y necesidades familiares.
¿Qué subsidios existen para comprar apartamentos VIS en Fusagasugá?
Los subsidios de vivienda son aportes económicos que buscan facilitar el acceso a una solución habitacional y que, dependiendo del programa, pueden contribuir a completar los recursos necesarios para comprar una propiedad.
No todos los hogares cumplen las mismas condiciones de acceso y tampoco todos los subsidios pueden utilizarse simultáneamente. Por esta razón, conocer la entidad que los administra y sus requisitos permite desarrollar una estrategia financiera más precisa.
Subsidio familiar de vivienda de las cajas de compensación
Según el Ministerio de Vivienda, Ciudad y Territorio, las cajas de compensación familiar ofrecen subsidios para la adquisición de vivienda nueva a hogares que cumplen las condiciones de afiliación, ingresos y elegibilidad.
En términos generales, este beneficio está dirigido a hogares con ingresos de hasta cuatro SMMLV, aunque su cuantía puede depender del rango de ingresos y las reglas vigentes.
Para evaluar esta alternativa, es recomendable consultar directamente con la caja de compensación familiar a la que se encuentre afiliado el trabajador, conocer sus convocatorias y verificar las condiciones para aplicar el subsidio a un proyecto ubicado en Fusagasugá.
Subsidio familiar de vivienda nueva del Gobierno nacional
El Gobierno nacional dispone de mecanismos de apoyo para la adquisición de vivienda VIS y VIP, tradicionalmente asociados al programa Mi Casa Ya y al subsidio familiar de vivienda nueva.
Entre las condiciones publicadas por el Ministerio de Vivienda para este último mecanismo se encuentran la clasificación del hogar en Sisbén IV entre A1 y D20, no ser propietario de vivienda y contar con un crédito hipotecario o leasing habitacional aprobado y vigente.
Es necesario tener en cuenta que la postulación no equivale a la asignación del subsidio. La entrega efectiva depende de la verificación de requisitos, el procedimiento administrativo y la disponibilidad presupuestal del programa.
Por tanto, antes de incluir este apoyo dentro del presupuesto definitivo de compra, el hogar debe confirmar con la entidad financiera y el Ministerio de Vivienda si existen recursos disponibles y si su operación cumple las condiciones correspondientes.
Concurrencia de subsidios: ¿es posible combinar dos beneficios?
La concurrencia permite, bajo determinadas condiciones, complementar un subsidio de una caja de compensación familiar con otro otorgado por el Gobierno nacional.
El Ministerio de Vivienda contempla la posibilidad de combinar aportes equivalentes a 30 SMMLV de una caja de compensación y 20 SMMLV del Gobierno nacional, hasta un total de 50 SMMLV, siempre que se cumplan los requisitos y exista disponibilidad para la asignación.
Uno de los criterios principales para acceder a esta modalidad es contar con ingresos familiares de hasta dos SMMLV, además de satisfacer las demás condiciones del programa nacional.
El procedimiento generalmente comienza con la solicitud del subsidio ante la caja de compensación y continúa con la postulación al beneficio nacional a través de las entidades habilitadas.
Es fundamental verificar la vigencia y disponibilidad de ambos apoyos antes de comprometer recursos mediante una promesa de compraventa.
Requisitos para acceder a un subsidio de vivienda
Aunque cada entidad establece procedimientos específicos, existen condiciones recurrentes que deben revisarse cuando se solicita un subsidio para adquirir vivienda nueva.
Los principales requisitos para acceder a un subsidio de vivienda incluyen:
1. Verificar los ingresos del hogar: Cada programa tiene límites determinados y puede exigir documentos que acrediten la situación económica de los postulantes.
2. Comprobar la titularidad de otros inmuebles: En muchos programas, los integrantes del hogar no deben ser propietarios de vivienda en Colombia.
3. Revisar los subsidios recibidos anteriormente: Haber obtenido beneficios habitacionales puede limitar una nueva postulación, salvo las excepciones previstas en la normativa.
4. Acreditar la condición de afiliado o la clasificación social requerida: Según el beneficio, será necesario demostrar la afiliación a una caja de compensación o contar con la clasificación correspondiente en Sisbén IV.
5. Demostrar capacidad de financiamiento: Algunos programas requieren contar con un crédito hipotecario o leasing habitacional aprobado.
6. Elegir un inmueble elegible: El proyecto debe cumplir las características, el valor máximo y las demás condiciones aplicables al subsidio solicitado.
Dentro de los documentos que pueden solicitarse se encuentran las identificaciones de los integrantes del hogar, certificaciones laborales, soportes de ingresos, extractos bancarios y documentos relacionados con el inmueble.
La lista definitiva dependerá de la entidad administradora y del programa al que se postule cada comprador.
Un aspecto importante es que el subsidio puede estar sujeto a condiciones de vigencia y aplicación. Por ello, resulta conveniente coordinar su trámite con el cronograma de pagos del proyecto, la aprobación del crédito y la fecha estimada de escrituración.
Financiación y crédito hipotecario: la ruta para completar la compra de tu hogar
La financiación de vivienda VIS requiere organizar diferentes fuentes de recursos para cubrir el valor total de la propiedad y asumir los gastos asociados con la operación.
Generalmente, una compra puede estructurarse mediante ahorro familiar, cesantías, subsidios aplicables y un producto de financiación que cubra el saldo restante.
El crédito hipotecario es una de las alternativas más utilizadas. Consiste en un préstamo otorgado por una entidad financiera para adquirir un inmueble, bajo condiciones de plazo, tasa de interés y amortización.
Otra modalidad es el leasing habitacional, mediante el cual una entidad financiera conserva la propiedad del inmueble durante la vigencia del contrato y el usuario paga cánones periódicos, con una opción de adquisición al finalizar o en los términos pactados.
Antes de escoger una modalidad, es importante comparar las condiciones que ofrece cada entidad y revisar el costo total de la financiación.
¿Qué aspectos revisar antes de solicitar un crédito hipotecario?
La evaluación financiera debe considerar diferentes elementos que pueden afectar la capacidad de pago durante varios años:
- Cuota inicial: porcentaje del inmueble que debe cubrirse con recursos diferentes al crédito y que puede incluir ahorros, cesantías o subsidios, según las condiciones aplicables.
- Tasa de interés: permite estimar el costo del dinero financiado y comparar alternativas en pesos o en Unidades de Valor Real (UVR).
- Plazo del crédito: influye en la cuota periódica y en los intereses totales que se pagan.
- Seguros y gastos adicionales: deben contemplarse los seguros exigidos, gastos notariales, registro y otros costos de formalización.
- Capacidad de endeudamiento: conviene evaluar los ingresos disponibles después de cubrir las obligaciones familiares y financieras existentes.
Una cuota aparentemente accesible no siempre significa que el crédito sea la opción más conveniente. Comparar el costo total y los escenarios de variación de ingresos permite tomar una decisión mejor fundamentada.
Para comprender cómo se pueden complementar diferentes fuentes de financiación, considera el siguiente escenario ilustrativo de una familia interesada en comprar un apartamento de $260.000.000.
En este escenario, el hogar aportaría $48.000.000 entre ahorros y cesantías. Si obtuviera un subsidio aplicable por $30.000.000, podría completar $78.000.000, equivalentes al 30 % del valor del inmueble.
El 70 % restante correspondería al crédito hipotecario, cuya aprobación dependería de los ingresos, el historial crediticio, las obligaciones existentes, el avalúo del inmueble y las políticas de la entidad financiera.
Para visualizar el efecto del plazo y la tasa de interés, un préstamo de $182.000.000 a 20 años y con una tasa hipotética del 12 % efectivo anual tendría una cuota mensual aproximada de $1.930.000, sin incluir seguros ni otros cobros. Esta cifra corresponde a una simulación matemática y no constituye una oferta bancaria vigente.
Si el subsidio no se aprueba, la familia necesitaría reemplazar ese dinero mediante mayores ahorros, otra fuente de financiación o una modificación del presupuesto. Por esa razón, cualquier beneficio pendiente debe tratarse como un apoyo potencial y no como un ingreso asegurado.
La forma más prudente de avanzar consiste en solicitar una preevaluación financiera, identificar los subsidios para los cuales se cumplen los requisitos y construir un cronograma de pagos compatible con la fecha estimada de entrega de la vivienda.
OIKOS Entreverde Reservado: una alternativa de vivienda de interés social en Fusagasugá
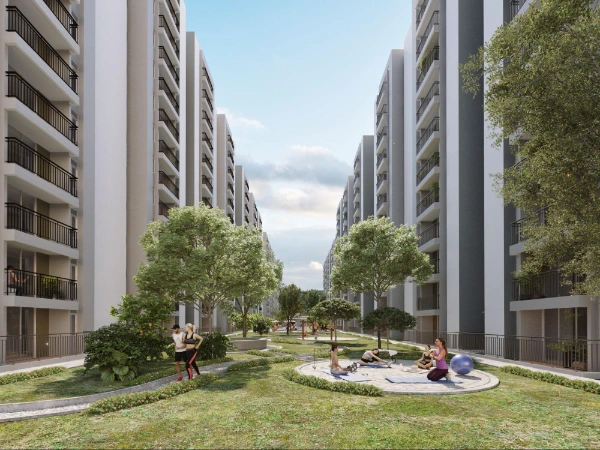
OIKOS Entreverde Reservado es un proyecto de apartamentos VIS en Fusagasugá.
Entre los proyectos de vivienda de interés social en Fusagasugá se encuentra OIKOS Entreverde Reservado, una propuesta residencial que reúne apartamentos de tres habitaciones, espacios funcionales y áreas comunes pensadas para diferentes actividades familiares.
El proyecto está dirigido a quienes desean adquirir vivienda nueva en el municipio y valoran tanto las características interiores del apartamento como los espacios disponibles dentro del conjunto.
Su propuesta incorpora apartamentos desde 54,54 m² de área construida y 48,31 m² de área privada, una distribución que permite organizar ambientes para el descanso, la convivencia y otras actividades cotidianas.
La posibilidad de evaluar la compra con o sin subsidio amplía las alternativas de financiamiento, siempre bajo las condiciones comerciales y regulatorias aplicables a cada operación.
Tipología de los apartamentos
Los apartamentos de OIKOS Entreverde Reservado cuentan con tres habitaciones, dos baños y un balcón, características que permiten adaptar los espacios a distintas dinámicas familiares.
Las habitaciones permiten distribuir los espacios de descanso, mientras que el área social puede convertirse en un lugar de encuentro para compartir actividades cotidianas. El balcón complementa la distribución interior y ofrece una conexión visual con el entorno.
Es importante solicitar información sobre el estado de entrega, los acabados incluidos, la ubicación dentro de la torre y las condiciones de las unidades disponibles, debido a que estos detalles pueden variar según la etapa o la oferta comercial.
Zonas comunes para complementar la vida en casa
Uno de los atributos de OIKOS Entreverde Reservado es la variedad de espacios compartidos de su propuesta residencial.
- Piscina familiar e infantil.
- Senderos para caminar o trotar.
- Estaciones de actividad física al aire libre.
- Parque infantil.
- Zona pet.
- Zona de yoga.
- Salón social.
- Espacio para BBQ, entre otras áreas.
Estas zonas comunes ofrecen a los residentes alternativas para realizar actividades recreativas y compartir tiempo con familiares o vecinos sin necesidad de desplazarse para cada actividad.
Más allá de la cantidad de zonas comunes, lo recomendable es evaluar su utilidad frente al estilo de vida del hogar y consultar las condiciones de entrega, uso y administración previstas para el conjunto.
Conocer las características de la vivienda VIS, identificar los requisitos de los subsidios y comparar opciones de crédito ayuda a tomar decisiones informadas. Los ahorros, las cesantías y la financiación hipotecaria ayudan a completar los recursos de compra; los subsidios y demás apoyos económicos deben evaluarse según los ingresos familiares, las condiciones del inmueble y la disponibilidad de cada programa.
Para quienes buscan vivienda nueva en la región, OIKOS Entreverde Reservado combina apartamentos funcionales y espacios compartidos en Fusagasugá. Consultar su oferta vigente y las condiciones comerciales permite avanzar en la evaluación de la compra.

Invertir en Villa Campestre es elegir ubicación, valorización y bienestar en una de las zonas más estratégicas de Barranquilla.

Las estrategias de inversión en vivienda vacacional en Colombia incluyen la investigación del mercado local y el análisis de la rentabilidad a corto y largo plazo, entre otras. ¡Conoce esta y otras estrategias de inversión vacacional!

Inspírate con las mejores ideas para transformar las zonas verdes de tu hogar en espacios acogedores y llenos de vida. ¡Descúbrelas aquí!

Tener contacto con la naturaleza, disfrutar de la tranquilidad, contar con un clima ideal y todas las comodidades de un sport club, es el sueño de muchos y nosotros te brindamos la posibilidad de hacerlo realidad a tan solo 50 minutos de Bogotá, esto es Hacienda San Pablo, descubre más en esta nota.