


Apartamentos sobre planos en el centro de Bogotá: guía para comprar con mayor seguridad
Comprar una vivienda antes de que esté completamente construida permite acceder a determinadas condiciones comerciales, distribuir la cuota inicial durante varios meses y elegir entre diferentes tipologías disponibles en las primeras etapas del proyecto. Sin embargo, también implica tomar decisiones sobre un inmueble que todavía se encuentra en desarrollo.
Por esta razón, evaluar apartamentos sobre planos en el centro de Bogotá requiere mirar más allá de los renders o la ubicación. La fiducia, las condiciones de pago, el punto de equilibrio, la licencia de construcción, las especificaciones del inmueble y las fechas contractuales son elementos que conviene revisar antes de comprometer recursos.
La importancia de realizar esta evaluación es considerable. Entre enero de 2024 y octubre de 2025, la Superintendencia de Industria y Comercio (SIC) recibió 2.818 denuncias y 3.255 demandas relacionadas con posibles vulneraciones a consumidores en proyectos de vivienda nueva.
Entre los principales motivos se encontraron la información o publicidad engañosa, las cláusulas contractuales desequilibradas, los retrasos y los problemas relacionados con garantías.
Entonces, ¿cómo funciona realmente la compra de una vivienda sobre planos y qué deberías verificar si quieres invertir o vivir en el centro de Bogotá? A continuación, explicamos los principales aspectos financieros, jurídicos y comerciales que ayudan a analizar este tipo de decisión.
¿Cómo funciona la compra de un apartamento sobre planos en el centro de Bogotá?
Comprar sobre planos significa vincularte a un proyecto inmobiliario cuando la vivienda aún se encuentra en una etapa previa a su terminación. Dependiendo del momento de comercialización, el desarrollo puede encontrarse en preventa, inicio de obra o construcción, por lo que el proceso y los documentos disponibles pueden variar.
Aunque cada proyecto establece sus propias condiciones, la adquisición suele avanzar a través de varias etapas que conviene reconocer desde el comienzo:
- Elección y separación del inmueble: después de seleccionar la tipología, ubicación dentro del proyecto y características de la vivienda, manifiestas tu intención de adquirirla y realizas el proceso de separación conforme a las condiciones establecidas por el desarrollador.
- Vinculación fiduciaria: en los proyectos que manejan un esquema fiduciario de preventas, los recursos se administran de acuerdo con las condiciones estipuladas en el contrato. La Superintendencia Financiera señala que este esquema puede contemplar la recepción de recursos hasta acreditar determinadas condiciones técnicas y financieras relacionadas con el punto de equilibrio.
- Pago de la cuota inicial: durante un periodo determinado, completas el porcentaje que corresponda de acuerdo con el plan de pagos pactado. Esta etapa puede coincidir parcialmente con la preventa y, posteriormente, con la construcción.
- Construcción y seguimiento del proyecto: una vez acreditadas las condiciones definidas para iniciar o desarrollar la obra, el proyecto avanza según su cronograma constructivo, las licencias correspondientes y las obligaciones contractuales asumidas por las partes.
- Financiación, escrituración y entrega: si existe un saldo por financiar, puedes gestionar un crédito hipotecario, leasing habitacional u otra fuente de recursos según corresponda. Posteriormente, se realizan los trámites de escrituración y entrega establecidos contractualmente.
Precisamente porque pueden transcurrir varios meses o años entre la separación y la entrega, al evaluar apartamentos sobre planos en Bogotá resulta importante revisar si los ingresos proyectados permiten cumplir el plan de pagos y conservar capacidad de financiación al momento de escriturar.
¿Qué papel cumple la fiducia al comprar vivienda sobre planos?
La fiducia inmobiliaria es uno de los conceptos que genera mayores dudas entre quienes evalúan proyectos sobre planos. Su alcance depende del tipo de negocio fiduciario y de las obligaciones pactadas, por lo que es importante leer el contrato y evitar asumir que todos los esquemas funcionan exactamente igual.
En una fiducia de preventas, la sociedad fiduciaria puede recibir y administrar los recursos entregados por las personas interesadas mientras se cumplen determinadas condiciones técnicas y financieras. La Superintendencia Financiera establece que el contrato debe definir las condiciones del punto de equilibrio y el plazo previsto para acreditarlas.
Este punto de equilibrio puede contemplar variables como un determinado nivel de preventas y otras exigencias establecidas en el contrato. Cuando esas condiciones se cumplen, los recursos pueden destinarse al proyecto bajo los términos acordados.
La existencia de una fiduciaria tampoco significa que esta entidad sea la constructora. La Superintendencia Financiera explica que las sociedades fiduciarias pueden administrar proyectos y ejecutar las instrucciones correspondientes al negocio fiduciario, pero no asumen por ese hecho las responsabilidades propias de quien desarrolla directamente la construcción.
Por ello, antes de firmar conviene identificar cuál es la fiduciaria, verificar que se encuentre vigilada por la Superintendencia Financiera y revisar aspectos como:
- Condiciones para alcanzar el punto de equilibrio.
- Plazo previsto para cumplir esas condiciones.
- Destino de los recursos entregados.
- Tratamiento de posibles rendimientos.
- Condiciones aplicables si el proyecto no alcanza el punto de equilibrio.
- Obligaciones de la fiduciaria, del constructor y del comprador.
Más que limitarte a preguntar si existe fiducia, si buscas apartamentos nuevos en Bogotá, deberías entender cuál es exactamente la participación de la fiduciaria en el proyecto que estás evaluando.
Cuota inicial y financiación: ¿cómo organizar los pagos de un apartamento?
La cuota inicial de un apartamento es otro factor determinante al comprar sobre planos, debido a que generalmente se distribuye durante el periodo establecido por cada proyecto antes de la escrituración. Esa posibilidad puede facilitar la planeación financiera, aunque exige calcular cuánto dinero deberá destinarse mensualmente.
Supongamos, únicamente como ejemplo financiero, que una vivienda tiene un valor de $320 millones y que debes completar una cuota inicial equivalente a $96 millones. Si tuvieras 24 meses para reunirla, necesitarías destinar en promedio $4 millones mensuales, antes de considerar cualquier distribución distinta establecida en el negocio.
El porcentaje, los plazos y los montos reales dependen de cada proyecto. Por esta razón, el análisis financiero debería realizarse con el plan de pagos entregado por el desarrollador y no con porcentajes generales encontrados en internet.
También conviene recordar que la capacidad financiera puede cambiar entre la separación y la entrega. Los ingresos, el nivel de endeudamiento, las tasas de mercado y los criterios de las entidades financieras pueden ser diferentes cuando llegue el momento de solicitar el crédito.
Una planeación responsable debería contemplar, como mínimo, la separación, las cuotas mensuales, el saldo que deberá cubrirse en la escrituración, los gastos asociados al negocio y un margen que permita responder ante cambios financieros personales.
Si evalúas proyectos nuevos de vivienda en Bogotá como inversión, además es recomendable evitar que la expectativa de futuros ingresos por renta sea el único respaldo del plan de pagos. La financiación debería ser sostenible incluso ante periodos de vacancia o variaciones en los ingresos proyectados.
¿Qué documentos y condiciones debes revisar antes de firmar?
La compra de vivienda representa una decisión patrimonial relevante, por lo que leer contratos, anexos y especificaciones antes de firmarlos resulta tan importante como elegir la ubicación o la distribución del apartamento. De hecho, varias de las recomendaciones recientes de la SIC se relacionan precisamente con la calidad de la información entregada al consumidor.
Estos son algunos de los elementos que deberías revisar:
- Licencia de construcción: la Secretaría Distrital de Hábitat señala que los proyectos de vivienda deben contar con una licencia de construcción ejecutoriada y vigente. También permite consultar si el proyecto ha sido radicado y si el enajenador está registrado.
- Identificación del constructor y desarrollador: conviene verificar la existencia jurídica de la empresa, su registro mercantil, trayectoria, proyectos anteriores y las entidades que participan en el desarrollo.
- Contrato fiduciario o documento de vinculación: debe analizarse qué recursos recibe la fiduciaria, cuáles son sus obligaciones, cómo se define el punto de equilibrio y qué ocurre bajo los diferentes escenarios previstos en el contrato.
- Precio y forma de pago: la SIC recuerda que el precio de la vivienda debe informarse claramente en pesos colombianos y que desde el comienzo deben conocerse las condiciones aplicables al negocio.
- Áreas y especificaciones: verifica el área privada, el área construida, la distribución, los acabados, los elementos incluidos, la ubicación del inmueble y cualquier característica utilizada para tomar la decisión de compra.
- Zonas comunes: si existen gimnasio, coworking, terrazas, salones u otros espacios compartidos, revisa cuáles están contemplados, cuándo se entregarán y cómo se relacionan con las diferentes etapas del proyecto.
- Fechas contractuales: la SIC recomienda revisar que la promesa de compraventa precise aspectos como la fecha de firma de escritura y de entrega del inmueble, además de las condiciones aplicables a posibles modificaciones.
- Condiciones de desistimiento o incumplimiento: identifica penalidades, procedimientos, plazos y consecuencias económicas aplicables tanto al comprador como al vendedor.
Guardar publicidad, correos, planos, fichas comerciales y documentos firmados también facilita conservar evidencia de las condiciones que fueron determinantes para la decisión.
Preguntas clave que debes hacer antes de comprar sobre planos
Antes de elegir una vivienda sobre planos, las preguntas que hagas al asesor comercial pueden ayudarte a identificar aspectos que no siempre son evidentes en una cotización, un render o una visita a la sala de ventas.
Más que acumular preguntas, resulta conveniente concentrarte en aquellas cuyas respuestas pueden cambiar directamente la viabilidad financiera, jurídica o práctica de la compra. Estas son cinco de las más importantes:
¿En qué etapa se encuentra el proyecto y qué requisitos faltan por cumplir?
No es lo mismo comprar durante una etapa inicial de preventa que hacerlo cuando la construcción ya comenzó. Conocer el momento exacto del proyecto permite entender qué avances se han producido, qué trámites se encuentran aprobados y cuáles son los siguientes hitos previstos.
Además de preguntar si el proyecto está en preventa o construcción, conviene solicitar información sobre la licencia correspondiente, el avance comercial y las condiciones pendientes para continuar con las siguientes etapas.
Esto ayuda a dimensionar el periodo que podría transcurrir entre la separación del inmueble, el inicio o avance de la obra y la entrega estimada. También resulta útil para proyectar cómo podrían cambiar tus ingresos, capacidad de endeudamiento y necesidades de vivienda durante ese periodo.
¿Cómo funciona la fiducia y cuáles son las condiciones para alcanzar el punto de equilibrio?
Saber que un proyecto cuenta con una fiduciaria es apenas el comienzo. También es necesario entender qué función cumple dentro del negocio, cómo se administran los recursos entregados por los compradores y cuáles son las condiciones que deben cumplirse para que estos puedan destinarse al desarrollo del proyecto.
Por eso, conviene preguntar cuál es la sociedad fiduciaria, qué documento debes firmar, cuál es el plazo establecido para alcanzar el punto de equilibrio y qué variables se tienen en cuenta para determinarlo.
Igualmente importante es conocer qué ocurriría si esas condiciones no se cumplieran dentro del periodo previsto: cómo se tramitaría la devolución de los recursos, qué plazos aplicarían y qué sucedería con posibles rendimientos.
Tener claridad sobre estos escenarios permite entender mejor dónde estará el dinero aportado durante la etapa inicial de la compra y bajo qué reglas será administrado.
¿Cuál es el plan completo de pagos y cuánto dinero tendré que financiar al momento de escriturar?
El valor de separación o una cuota mensual atractiva no permite, por sí mismo, determinar si una vivienda es financieramente viable. Lo importante es conocer el cronograma completo desde el primer pago hasta la escrituración.
Deberías solicitar una proyección detallada que indique cuánto tendrás que pagar, en qué fechas y cuál será el saldo pendiente al finalizar la cuota inicial. Con esa información podrás calcular si los aportes mensuales se ajustan realmente a tu flujo de caja y estimar cuánto necesitarías financiar posteriormente mediante recursos propios, crédito hipotecario o leasing habitacional.
Esta pregunta cobra especial relevancia porque la aprobación definitiva de un crédito puede ocurrir mucho tiempo después de la separación del apartamento.
Durante ese periodo pueden cambiar las tasas de interés, tus ingresos o tu nivel de endeudamiento. Analizar desde el inicio el saldo futuro evita construir una decisión únicamente alrededor de la capacidad de pagar la cuota inicial.
¿Qué voy a recibir exactamente cuando me entreguen el apartamento?
En una compra sobre planos, buena parte de la decisión se toma a partir de planos, renders, apartamentos modelo y material comercial. Por ello, es fundamental distinguir entre los elementos utilizados para ilustrar el proyecto y aquellos que forman parte contractual de la entrega.
La respuesta debería permitir confirmar el área privada y construida de la unidad, distribución, número de habitaciones y baños, acabados incluidos, ubicación dentro de la torre, orientación y demás especificaciones relevantes.
También conviene preguntar qué elementos del apartamento modelo son decorativos o adicionales y cuáles corresponden efectivamente al inmueble adquirido.
Lo mismo aplica para las zonas comunes. Es importante conocer cuáles están incluidas en el proyecto, si se entregarán simultáneamente con la vivienda o en una etapa posterior y qué condiciones de uso podrían tener.
Cuanta mayor precisión exista sobre estos aspectos antes de firmar, menor será el espacio para interpretar de manera diferente lo ofrecido y lo contratado.
¿Cuándo están previstas la escrituración y la entrega, y qué ocurre si las fechas cambian?
La fecha de entrega tiene implicaciones que van más allá de saber cuándo será posible ocupar el apartamento. Puede influir en la terminación de un contrato de arrendamiento vigente, la solicitud de un crédito, una mudanza, los planes familiares o, en el caso de una inversión, el momento a partir del cual podría comenzar a producir ingresos.
Por ello, es recomendable distinguir entre fechas estimadas comercialmente y aquellas establecidas contractualmente. Deberías conocer cuándo está prevista la firma de la escritura, cuál es la fecha o periodo de entrega pactado y qué condiciones contempla el contrato frente a eventuales modificaciones del cronograma.
También conviene preguntar qué procedimientos existen en caso de retrasos, cómo se comunicarían los cambios y qué derechos u obligaciones tendría cada parte.
Revisar estas condiciones desde el inicio permite proyectar la compra con expectativas más realistas y comprender qué mecanismos contractuales existen frente a variaciones en los tiempos inicialmente previstos.
Solicitar estas respuestas por escrito y contrastarlas posteriormente con los documentos que se van a firmar facilita comparar diferentes apartamentos sobre planos en Bogotá. En una inversión de esta magnitud, una respuesta comercial debería coincidir con las condiciones contractuales antes de que asumas compromisos económicos.
Beneficios de invertir en proyectos sobre planos en el centro de la ciudad
Quienes buscan inversión inmobiliaria suelen interesarse en comprar durante etapas tempranas porque pueden distribuir la cuota inicial durante el desarrollo del proyecto y adquirir un activo nuevo en una zona con perspectivas de transformación urbana.
Sin embargo, la rentabilidad y la valorización deben analizarse como posibilidades sujetas a variables del mercado, nunca como resultados garantizados.
Bogotá atraviesa actualmente una recuperación de su mercado residencial. Según Camacol, en Bogotá y Cundinamarca entre enero y agosto de 2026 se comercializaron 33.995 viviendas nuevas en la ciudad y la inversión de los hogares llegó a $11,72 billones, con un crecimiento anual del 10,7 % en esta última variable.
El comportamiento de los precios también aporta contexto. El Índice de Precios de la Propiedad Residencial del DANE registró para Bogotá una variación anual de 8,88 % durante el segundo trimestre de 2026.
Este indicador mide el mercado residencial de la ciudad en conjunto, por lo que no permite afirmar que un apartamento particular vaya a valorizarse en ese mismo porcentaje.
En el centro de Bogotá, la presencia de universidades, espacios culturales, oficinas, corredores de movilidad y proyectos de renovación puede generar interés entre diferentes perfiles de residentes. Para un inversionista, esa diversidad resulta relevante porque amplía las variables que deben estudiarse al estimar la demanda potencial.
La rentabilidad de un apartamento, sin embargo, debería calcularse con cifras concretas. Una aproximación inicial puede dividir el ingreso anual esperado por renta entre el costo total de adquisición y multiplicar el resultado por cien.
Para obtener una visión más realista conviene calcular también la rentabilidad neta, descontando administración, mantenimiento, impuestos, seguros, periodos sin ocupación, costos de comercialización y gastos financieros. De esta manera, dos apartamentos con el mismo canon mensual pueden generar resultados muy diferentes.
Comprar sobre planos puede ofrecer una ventana de entrada interesante, pero una inversión bien evaluada combina ubicación, precio de compra, características del inmueble, costos operativos, demanda potencial y horizonte de permanencia.
¿Buscas un proyecto sobre planos en el centro de Bogotá? ¡Conoce OIKOS Infinitum Zentral!
Después de entender cómo funcionan la fiducia, la cuota inicial, los contratos y las diferentes etapas de compra, es posible evaluar con mayor criterio las opciones disponibles de apartamentos en venta en el centro de Bogotá.
OIKOS Infinitum Zentral está ubicado en el sector de la carrera 8 con calle 20 y desarrolla una propuesta residencial inspirada en el concepto de coliving urbano. Su localización permite conectarse con universidades, espacios culturales, el Centro Internacional y diferentes corredores de movilidad del centro de la capital.
El proyecto contempla apartamentos compactos y espacios comunes orientados a dinámicas actuales de vivienda, estudio y trabajo. Entre sus zonas sociales se encuentran coworking, gimnasio, rooftop, espacios de estudio y otras áreas destinadas al encuentro y bienestar de los residentes.
Tipologías de OIKOS Infinitum Zentral
La ficha vigente de OIKOS Infinitum Zentral reporta apartamentos con área construida desde 36,47 m² y área privada desde 31,93 m², con configuraciones de 1 a 2 habitaciones y 1 baño.
- Configuración de 1 habitación: forma parte de la oferta de apartamentos cuya ficha establece áreas desde 36,47 m² construidos y 31,93 m² privados, con 1 baño. Es una alternativa orientada a quienes priorizan un espacio compacto y funcional.
- Configuración de 2 habitaciones: también está disponible dentro del proyecto y comparte como referencia general las áreas mínimas publicadas en la ficha: desde 36,47 m² construidos y 31,93 m² privados, con 1 baño.
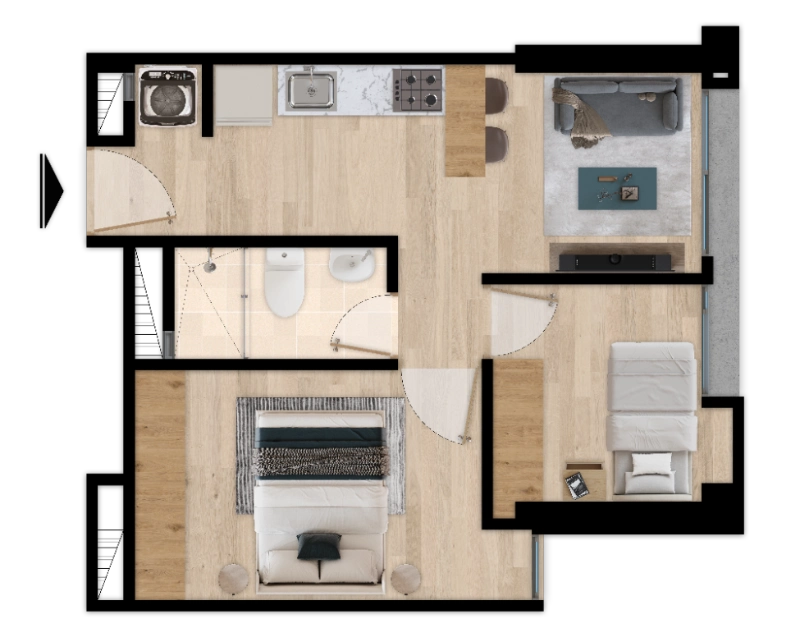
Configuraciones de apartamentos disponibles en OIKOS Infinitum Zentral.
Estas configuraciones pueden responder a diferentes perfiles de comprador. Si buscas tu primera vivienda, puedes priorizar una distribución compacta y eficiente; si analizas el proyecto como inversión, puedes evaluar cuál configuración se ajusta mejor al perfil de ocupación que esperas atender.
Estas características pueden resultar relevantes tanto para quienes quieren vivir cerca de diferentes servicios y actividades del centro como para compradores que están analizando una propiedad con potencial de renta.
En cualquier caso, la decisión debería partir de revisar la tipología específica, el precio vigente, el plan de pagos, la documentación contractual y las condiciones particulares del proyecto.
Comprar un apartamento sobre planos implica proyectar recursos hacia una vivienda que se entregará posteriormente. Por ello, comprender el esquema fiduciario, organizar la cuota inicial, verificar licencias, estudiar los contratos y calcular con prudencia la rentabilidad esperada permite reducir incertidumbres antes de firmar.
Si deseas comprar un apartamento sobre planos en el centro de Bogotá, conoce las tipologías y características de OIKOS Infinitum Zentral.

Invertir en Villa Campestre es elegir ubicación, valorización y bienestar en una de las zonas más estratégicas de Barranquilla.

Las estrategias de inversión en vivienda vacacional en Colombia incluyen la investigación del mercado local y el análisis de la rentabilidad a corto y largo plazo, entre otras. ¡Conoce esta y otras estrategias de inversión vacacional!

Inspírate con las mejores ideas para transformar las zonas verdes de tu hogar en espacios acogedores y llenos de vida. ¡Descúbrelas aquí!

Tener contacto con la naturaleza, disfrutar de la tranquilidad, contar con un clima ideal y todas las comodidades de un sport club, es el sueño de muchos y nosotros te brindamos la posibilidad de hacerlo realidad a tan solo 50 minutos de Bogotá, esto es Hacienda San Pablo, descubre más en esta nota.