


Cómo comprar un apartamento en Bogotá si eres un colombiano que vive fuera del país.
Sí, puedes comprar vivienda en Bogotá aunque actualmente vivas fuera de Colombia. Existen alternativas de financiación específicas, mecanismos para otorgar poderes, canales bancarios para transferir recursos y procesos que permiten adelantar buena parte de la compra a distancia.
Sin embargo, comprar apartamento en Bogotá desde el exterior requiere más que encontrar una propiedad atractiva. Es importante revisar la situación jurídica del inmueble, establecer cómo ingresarán los recursos a Colombia, calcular los gastos asociados a la adquisición, preparar la documentación financiera y definir quién te representará cuando una actuación deba hacerse presencialmente.
En 2026, este análisis cobra especial relevancia en Bogotá. De acuerdo con el DANE, el Índice de Precios de la Propiedad Residencial registró una variación anual de 8,88 % en el segundo trimestre de 2026 para la ciudad. Este indicador refleja la evolución general de los precios residenciales y no garantiza la valorización futura de un proyecto determinado, pero aporta una referencia útil para quienes evalúan una inversión inmobiliaria en Bogotá.
Esta guía reúne los principales aspectos que conviene conocer antes de tomar una decisión.
¿Puedes comprar vivienda en Bogotá si vives en el exterior?
Sí. Residir fuera de Colombia no impide adquirir un inmueble en Bogotá. La operación puede desarrollarse directamente durante una visita al país o mediante un apoderado debidamente facultado para adelantar las actuaciones que correspondan.
La Cancillería colombiana explica, por ejemplo, que una persona que se encuentra en el exterior puede otorgar un poder especial para operaciones relacionadas con la compraventa de un inmueble. Cuando el poder se refiere específicamente a este tipo de operación, debe identificar con precisión la propiedad, incluyendo información como ubicación, dirección, matrícula inmobiliaria y cédula catastral, según corresponda.
Esto permite organizar una compra a distancia de forma más clara.
Paso a paso para comprar un apartamento desde otro país
El proceso puede variar si se trata de vivienda nueva, usada, sobre planos o financiada, pero normalmente incluye estas etapas:
Definir presupuesto y objetivo de compra
Antes de elegir el inmueble, conviene determinar si buscas vivienda propia, generación de renta, alojamiento para familiares o construcción de patrimonio.
1. Seleccionar el proyecto o propiedad
Si la compra tiene fines de inversión, es recomendable analizar la ubicación, el perfil de potenciales arrendatarios, la conectividad, los gastos de administración, la oferta inmobiliaria cercana y las características del inmueble.
2. Revisar la situación jurídica
En vivienda usada resulta fundamental consultar el Certificado de Tradición y Libertad, documento mediante el cual puede conocerse la situación jurídica registrada del inmueble. La Superintendencia de Notariado y Registro ofrece su expedición en línea.
3. Definir el medio de pago o financiación
Puede utilizarse capital propio, crédito hipotecario, leasing habitacional o una combinación entre cuota inicial y financiación.
4. Organizar el envío de recursos
Las transferencias internacionales deben gestionarse de acuerdo con las reglas bancarias y, cuando corresponda, con el régimen cambiario colombiano.
5. Firmar los documentos contractuales
Dependiendo del negocio, pueden existir separación, encargo fiduciario, promesa de compraventa y posteriormente escritura pública.
6. Otorgar un poder cuando sea necesario
Si no viajarás a Colombia, conviene determinar con anticipación qué facultades necesitará el apoderado.
7. Formalizar la escritura y registrar el título
La adquisición del dominio debe quedar reflejada en el registro inmobiliario correspondiente.
8. Organizar las obligaciones posteriores
Entre ellas se encuentran la administración, los seguros cuando apliquen, las cuotas del crédito y el impuesto predial.
En proyectos nuevos, las etapas exactas y los documentos pueden cambiar según el esquema de comercialización, la fiduciaria, el avance de obra y las condiciones particulares del contrato. Por eso, la revisión de la promesa de compraventa y de las condiciones financieras debe hacerse antes de enviar sumas importantes de dinero.
¿Qué debes evaluar antes de invertir en bienes raíces en Bogotá?
Una inversión inmobiliaria en Bogotá puede responder a distintos objetivos. Algunas personas residentes en el exterior buscan conservar parte de su patrimonio en Colombia; otras compran pensando en un eventual regreso al país, mientras que algunos inversionistas privilegian la posibilidad de arrendar el inmueble.
Más que buscar una ventaja universal, conviene analizar cinco factores en conjunto:
- Ubicación.
- Precio de entrada.
- Facilidad de financiación.
- Demanda potencial de arrendamiento.
- Horizonte de permanencia.
Bogotá también cuenta con información oficial que permite evaluar el comportamiento del mercado con mayor criterio. El DANE, por ejemplo, publica el Índice de Precios de la Propiedad Residencial específicamente para la capital.
Ese dato sirve como contexto de mercado, aunque no sustituye un análisis particular del inmueble. Dos apartamentos ubicados en la misma ciudad pueden tener comportamientos muy diferentes dependiendo de su precio por metro cuadrado, edad, administración, accesibilidad, oferta competidora y público objetivo.
Para quienes buscan apartamentos en venta en Bogotá centro, una evaluación responsable debería preguntarse, entre otros aspectos, quién podría ocupar o arrendar el apartamento dentro de cinco o diez años, qué tan fácil resulta llegar desde los principales corredores de la ciudad y qué nuevos desarrollos urbanos se proyectan en su entorno.
¿Qué documentos necesitas para comprar vivienda desde el exterior en 2026?
Los requisitos dependen de si la compra se hace con recursos propios o mediante financiación y de si actuarás directamente o por medio de un tercero.
Como punto de partida, pueden solicitarse documentos e información relacionados con:
- Documento de identificación vigente.
- Información requerida para el proceso de vinculación financiera, contractual o fiduciaria.
- Soportes para demostrar ingresos, actividad laboral, residencia y capacidad de pago cuando exista financiación.
- Poder especial cuando la operación se adelante mediante un representante.
- Apostilla, legalización o traducción oficial cuando corresponda.
En el caso de un poder especial otorgado desde el exterior para la compraventa, la Cancillería señala que deben incorporarse los datos que permitan individualizar correctamente el inmueble. Si se firma ante un consulado colombiano, puede realizarse el reconocimiento de firma y contenido siguiendo las condiciones establecidas por la oficina consular correspondiente.
Si un documento fue expedido en otro país y debe surtir efectos legales en Colombia, puede requerir apostilla o legalización, según el país de origen. La Cancillería señala que los documentos procedentes de países miembros del Convenio de La Haya deben estar apostillados por la autoridad competente del país de origen; para países que no hacen parte del convenio aplica el procedimiento de legalización correspondiente. Los documentos en otro idioma también pueden requerir traducción oficial.
¿Qué puede pedir un banco para financiar la compra?
Los requisitos cambian entre entidades y según el país de residencia. BBVA, por ejemplo, informa actualmente que sus solicitantes en el exterior deben tener una situación migratoria definida o permiso de trabajo vigente, actividad laboral estable e historial crediticio favorable. También indica que determinadas actuaciones en Colombia pueden requerir un apoderado.
Davivienda señala entre sus condiciones para este segmento residir en otro país al menos un año, contar con situación migratoria definida, actividad laboral estable, historial crediticio favorable y recursos para la cuota inicial.
Estas referencias permiten anticipar la documentación que puede solicitarse, pero las políticas de aprobación dependen de cada entidad y pueden cambiar. Lo recomendable es solicitar una evaluación financiera antes de comprometer la totalidad de la cuota inicial.
¿Cómo manejar las divisas provenientes del exterior?
La nacionalidad colombiana y la condición de residente para efectos cambiarios no son necesariamente equivalentes. Por ello, vivir fuera de Colombia no debe utilizarse como único criterio para definir el tratamiento cambiario de la compra; primero debe establecerse si eres residente o no residente según las reglas cambiarias aplicables.
Cuando tengas la condición de no residente para efectos cambiarios y utilices recursos provenientes del exterior para adquirir un inmueble en Colombia, la operación puede constituir una inversión directa de capital del exterior. Si los recursos se canalizan a través del mercado cambiario suministrando la información exigida para la operación, el registro de la inversión puede efectuarse automáticamente.
Por esta razón, antes de transferir los recursos conviene confirmar con la entidad financiera o la fiduciaria el procedimiento aplicable al caso particular. No es recomendable enviar el dinero de la cuota inicial o del pago total utilizando un canal sin verificar previamente el tratamiento cambiario de la operación.
El banco receptor, la fiduciaria o un asesor cambiario puede indicar qué concepto debe utilizarse y qué soporte debe conservarse. Mantener trazabilidad sobre el origen y destino de los recursos también facilita procesos posteriores relacionados con bancos, autoridades tributarias o una eventual venta del inmueble.
Gastos, impuestos y obligaciones que debes incluir en el presupuesto
El valor anunciado del apartamento no representa necesariamente el costo completo de adquisición. Entre los conceptos que deben revisarse se encuentran:
- Derechos notariales y registrales aplicables a los actos que correspondan.
- Impuesto de registro para los actos sujetos a inscripción.
- Impuesto de timbre cuando las condiciones de la operación lo hagan aplicable.
- Impuesto predial una vez se adquiera la propiedad.
En 2026, la Superintendencia de Notariado y Registro actualizó tanto las tarifas notariales como las registrales, por lo que los costos deben calcularse con las tarifas vigentes al momento de escriturar.
También existe el impuesto de registro para los actos sujetos a inscripción. La legislación establece que los actos con cuantía sujetos a registro en Oficinas de Registro de Instrumentos Públicos pueden estar dentro de los rangos tarifarios previstos por la ley, por lo que el cálculo debe hacerse sobre las condiciones concretas de la escritura.
En inmuebles de alto valor también debe revisarse el impuesto de timbre. El artículo 519 del Estatuto Tributario contempla este gravamen para escrituras públicas relacionadas con la enajenación de bienes inmuebles cuyo valor se encuentre en los rangos establecidos a partir de 20.000 UVT. Para 2026, la DIAN fijó la UVT en $52.374, por lo que 20.000 UVT equivalen a $1.047.480.000. La tarifa es marginal y existen reglas y excepciones que deben revisarse según las características de cada operación, por lo que conviene validar el cálculo antes de la escrituración.
Después de convertirte en propietario, también debe contemplarse el impuesto predial de Bogotá. La Secretaría Distrital de Hacienda establece que ese tributo recae sobre los inmuebles ubicados en el Distrito y su valor depende, entre otros elementos, del avalúo y las condiciones aplicables al predio.
Por tratarse de una decisión patrimonial, la distribución de gastos entre comprador y vendedor, así como las consecuencias tributarias particulares, debe verificarse en la promesa y la escritura y, cuando sea necesario, con asesoría jurídica o tributaria.
¿Cómo financiar una vivienda en Colombia viviendo en otro país?
La financiación no necesariamente representa un obstáculo para quien vive fuera de Colombia. Varias entidades mantienen productos orientados específicamente a colombianos residentes en el exterior.
BBVA ofrece crédito hipotecario y leasing habitacional para este segmento. En su información vigente señala que el proceso puede iniciarse desde el país de residencia y que cuenta con cobertura en varios países de América, Europa, Oceanía y Asia. BBVA informa opciones de financiación que pueden llegar hasta el 90 % en determinadas modalidades, como algunos esquemas de leasing habitacional y proyectos financiados por la entidad. El porcentaje aprobado depende del producto, tipo de vivienda y perfil del solicitante.
Davivienda también dispone de una línea para colombianos en el exterior y señala, como referencia, financiación de hasta el 70 % del valor del inmueble mediante crédito hipotecario y hasta el 80 % mediante leasing habitacional, sujeta a las condiciones y evaluación correspondientes.
Bancolombia incluye igualmente dentro de su portafolio un crédito de vivienda y una modalidad de leasing habitacional para colombianos en el exterior.
¿Crédito hipotecario o leasing habitacional?
Crédito hipotecario: el comprador adquiere el inmueble y este queda gravado con una hipoteca a favor de la entidad financiera hasta que se pague la obligación.
Leasing habitacional: la entidad financiera conserva inicialmente la propiedad y el cliente realiza pagos periódicos bajo un contrato que contempla una opción de adquisición al finalizar o en las condiciones pactadas.
No existe una alternativa adecuada para todos los compradores. Antes de escoger conviene comparar tasa, moneda o unidad de amortización, porcentaje financiado, seguros, plazo, gastos de legalización, condiciones de prepago y tratamiento contractual del inmueble.
También es recomendable hacer el cálculo en la moneda en la que generas tus ingresos. Si recibes tu salario en dólares o euros y asumes una deuda en pesos colombianos, quedas expuesto a variaciones del tipo de cambio, tanto favorables como desfavorables. Por ello, una cuota que hoy parece cómoda puede representar un esfuerzo diferente si cambia la relación entre ambas monedas.
OIKOS Infinitum Zentral para compradores que viven en el exterior
Para quienes evalúan apartamentos en venta en el centro de Bogotá, OIKOS Infinitum Zentral reúne características que pueden ser relevantes al analizar una compra desde el exterior: ubicación central, tipologías compactas, cercanía al entorno universitario y acceso a zonas comunes asociadas con un estilo de vida urbano.
El proyecto se encuentra en el sector de la carrera 8 con calle 20, cerca del Centro Internacional, la zona universitaria y corredores como la Carrera Séptima, la Avenida Calle 19 y la Calle 26.
El proyecto contempla apartamentos de una y dos habitaciones y comercializa unidades desde $321.249.562, valor que debe confirmarse directamente al momento de la consulta debido a que precios, disponibilidad y condiciones comerciales pueden cambiar.
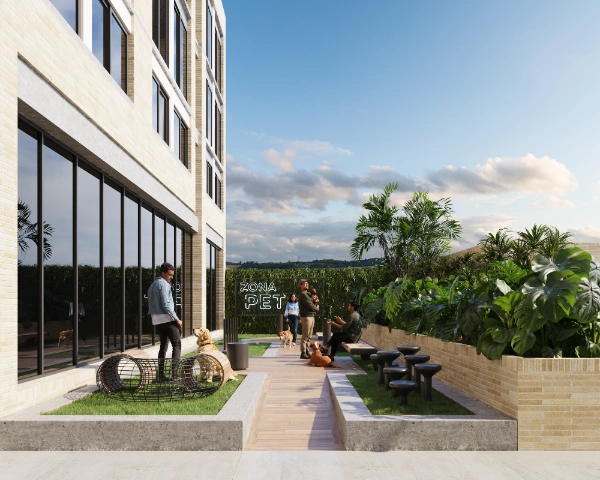
OIKOS Infinitum Zentral, proyecto de vivienda ubicado en el centro de Bogotá.
Dentro de sus tipologías se han presentado unidades de aproximadamente 31,93 m² de área privada y 36,47 m² de área construida, además de zonas comunes y espacios sociales vinculados con el concepto de coliving.
Este formato puede resultar relevante para compradores interesados en inversión inmobiliaria y para quienes analizan apartamentos para estudiantes en Bogotá, debido a la cercanía del proyecto con instituciones universitarias y actividades empresariales y culturales del centro.
Sin embargo, como ocurre con cualquier inversión inmobiliaria, la decisión debe considerar el horizonte de compra, los costos de financiación, la administración, las condiciones contractuales, las expectativas de uso y el comportamiento de la oferta comparable.
Comprar una vivienda en Bogotá sin residir actualmente en Colombia es viable, pero conviene abordar la decisión como un proceso financiero y jurídico completo. Definir el presupuesto, verificar el inmueble, revisar los mecanismos de financiación, establecer correctamente el ingreso de las divisas, organizar los poderes y anticipar los costos de escrituración y registro ayuda a reducir imprevistos.
Para quienes buscan construir patrimonio en Colombia, el centro de Bogotá incorpora además variables que merecen seguimiento, como renovación urbana, concentración universitaria y nueva infraestructura de transporte. Estos factores deben analizarse junto con las características y el precio de cada inmueble, no como promesas automáticas de rentabilidad.
Si estás considerando comprar apartamento en Bogotá desde el exterior, OIKOS Constructora puede acompañarte en la evaluación de OIKOS Infinitum Zentral y brindarte información actualizada sobre disponibilidad, precios, tipologías y condiciones comerciales para que puedas valorar el proyecto de acuerdo con tus objetivos patrimoniales.

Invertir en Villa Campestre es elegir ubicación, valorización y bienestar en una de las zonas más estratégicas de Barranquilla.

Las estrategias de inversión en vivienda vacacional en Colombia incluyen la investigación del mercado local y el análisis de la rentabilidad a corto y largo plazo, entre otras. ¡Conoce esta y otras estrategias de inversión vacacional!

Inspírate con las mejores ideas para transformar las zonas verdes de tu hogar en espacios acogedores y llenos de vida. ¡Descúbrelas aquí!

Tener contacto con la naturaleza, disfrutar de la tranquilidad, contar con un clima ideal y todas las comodidades de un sport club, es el sueño de muchos y nosotros te brindamos la posibilidad de hacerlo realidad a tan solo 50 minutos de Bogotá, esto es Hacienda San Pablo, descubre más en esta nota.